Vale de caja

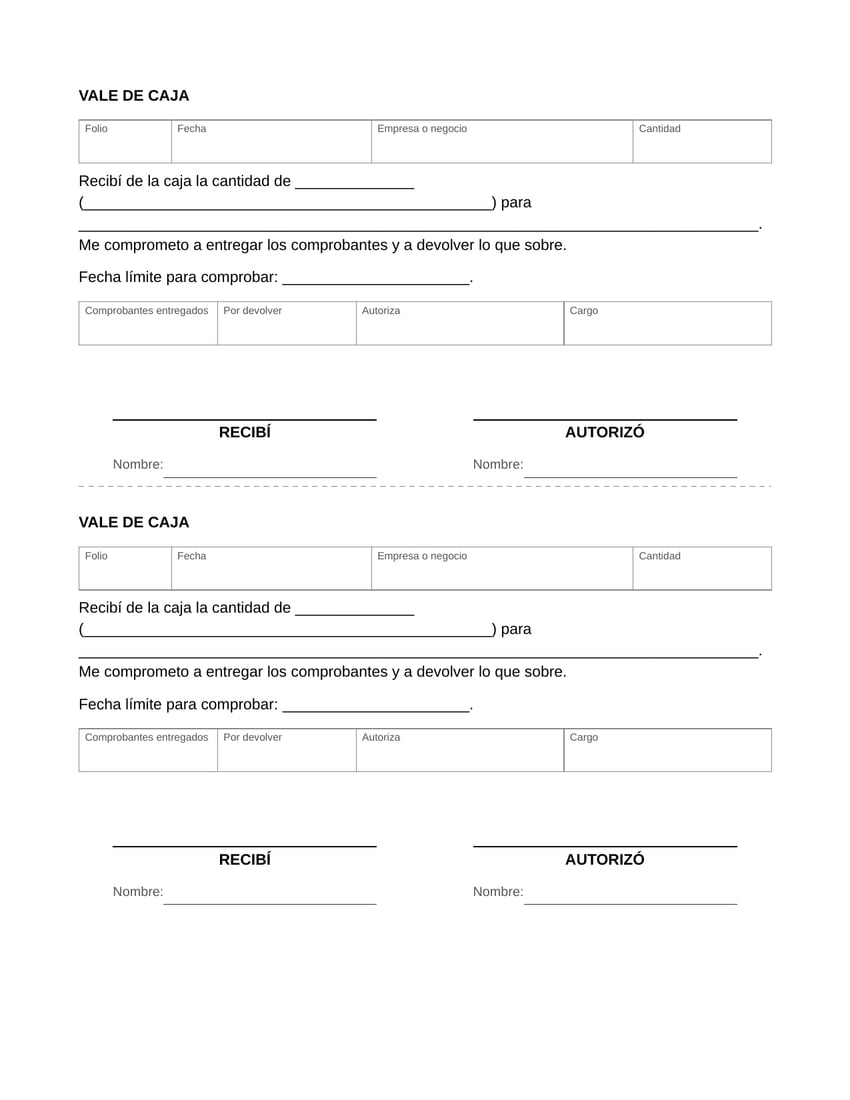

El vale de caja provisional sirve para autorizar y registrar la salida de dinero. Dos vales por hoja en blanco.
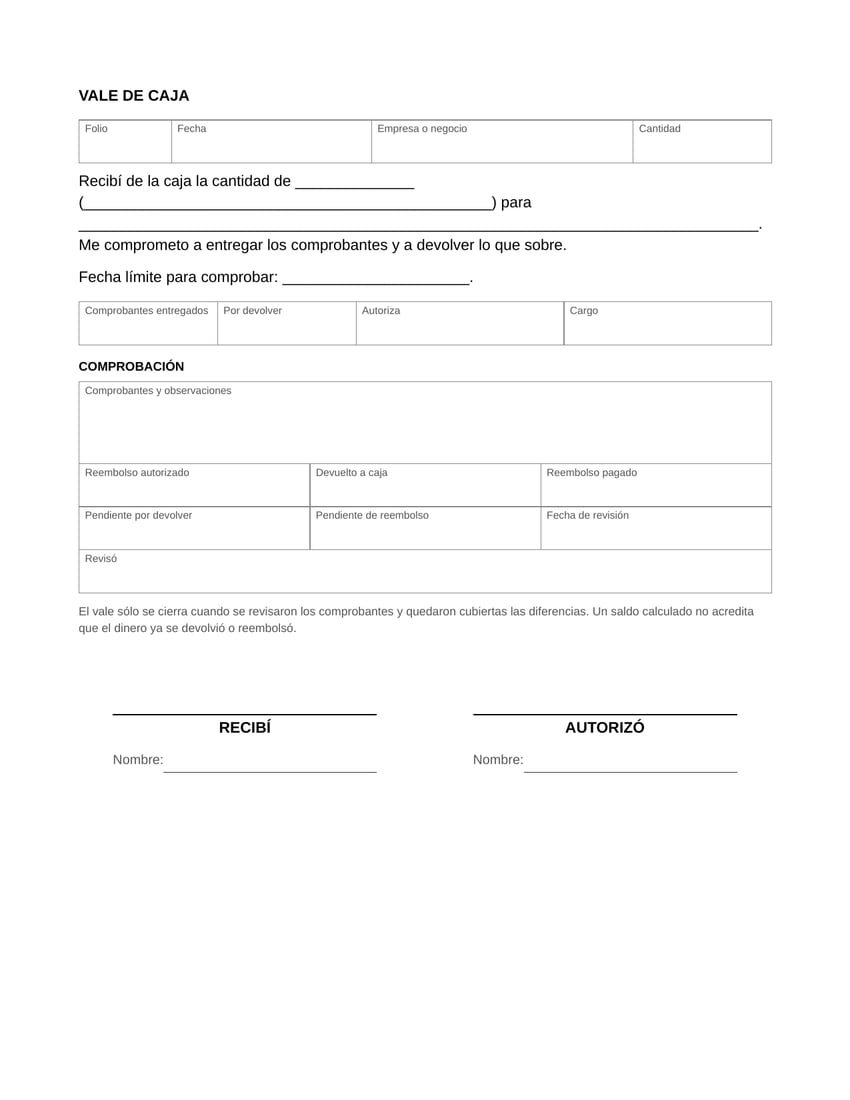
El vale de caja de comprobación reúne comprobantes, dinero devuelto y reembolso pendiente, si se gastó más de lo entregado.
El vale de caja es el papel con el que alguien saca dinero de la caja chica para un gasto pequeño y se compromete a comprobarlo. Vale mientras llegan la factura o la nota; cuando llegan, el vale se cambia por ellas. La versión de entrega trae dos vales para recortar; la de comprobación dedica una hoja al gasto, la devolución y las diferencias.
Cómo llenar el vale de caja
- La caja: el nombre del negocio, quién autoriza la salida y con qué cargo. Son los mismos en los dos vales de la hoja.
- Folio y fecha: el folio lleva el orden; la fecha, el día en que sale el dinero.
- Cantidad: en cifras. En línea se escribe sola con letra, para facilitar el cotejo; revisa que ambas cantidades coincidan.
- Para qué es: el gasto concreto, no «varios». Así se sabe qué comprobante esperar.
- Fecha para comprobar: opcional, pero fija el plazo para cerrar el vale.
- Comprobantes y saldo: al regresar, se anota cuánto se comprobó; el saldo a devolver se calcula solo en línea y en Excel, y en el PDF lo escribes tú. En «Comprobación y cierre» relaciona los comprobantes y registra lo que realmente se devolvió o reembolsó. Un gasto mayor que el anticipo aparece como reembolso, sin sobrantes negativos.
Seguir anticipos y comprobaciones de caja
Preparar vales desde el registro de caja
Usa una fila por documento y elige vale provisional o comprobación. Revisa beneficiario, concepto y monto; las confirmaciones se toman de lo que escribiste en cada fila.
Revisar la fecha de comprobación
Lleva al calendario el plazo que anotaste para cada vale. El aviso ayuda a recordar la revisión; los gastos, reintegros y reembolsos se registran en el control.
Retomar la comprobación
Guarda los datos para continuar después con los gastos y movimientos reales. Puedes conservar una copia del vale antes de añadir su comprobación.
Qué dice la ley y qué no
El vale de caja no está regulado por una ley: es control interno. Lo que sí pide la ley fiscal es la otra pieza, el comprobante. La contabilidad se integra con los registros y con la documentación que acredita ingresos y deducciones (artículo 28 del Código Fiscal de la Federación), y quien está obligado a expedir comprobantes debe emitirlos como CFDI (artículo 29).
De ahí la regla práctica: el vale sirve para saber quién tiene el efectivo; lo que hace deducible un gasto es el CFDI con los demás requisitos del régimen fiscal. Por eso el vale se cierra cuando la persona entrega los comprobantes y devuelve el sobrante.
Para que el control funcione, conviene fijar un monto máximo por vale, un plazo para comprobar y una sola persona responsable de la caja.
Fuente: Código Fiscal de la Federación, arts. 28 y 29. Texto vigente, última reforma publicada en el DOF el 9 de abril de 2026.
Revisado el 5 de octubre de 2026. Es información general, no asesoría legal.
Cambios de este modelo, 5 de octubre de 2026
Comprobantes, devoluciones y reembolsos identificados, con estados pendientes o confirmados.
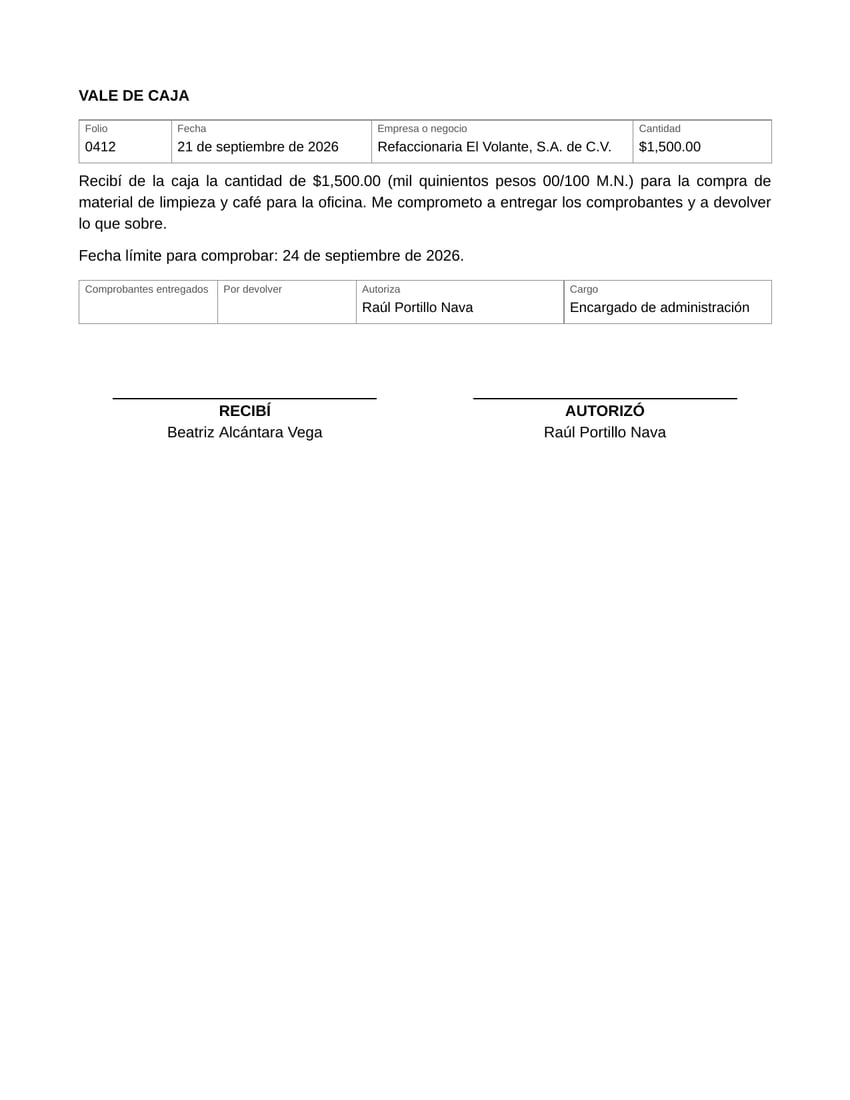
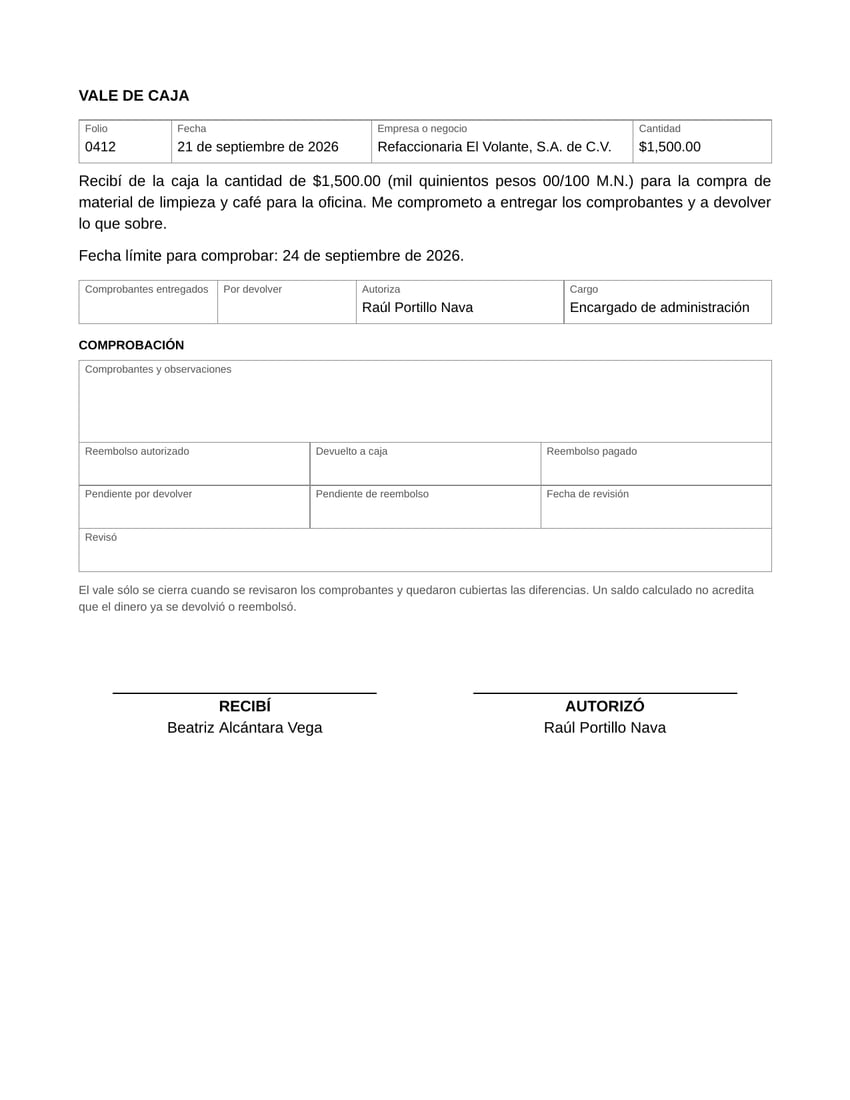
Ejemplo de vale de caja
VALE DE CAJA
Recibí de la caja la cantidad de $1,500.00 (mil quinientos pesos 00/100 M.N.) para la compra de material de limpieza y café para la oficina. Me comprometo a entregar los comprobantes y a devolver lo que sobre.
Fecha límite para comprobar: 24 de septiembre de 2026.
VALE DE CAJA
Recibí de la caja la cantidad de $1,500.00 (mil quinientos pesos 00/100 M.N.) para la compra de material de limpieza y café para la oficina. Me comprometo a entregar los comprobantes y a devolver lo que sobre.
Fecha límite para comprobar: 24 de septiembre de 2026.
COMPROBACIÓN
El vale sólo se cierra cuando se revisaron los comprobantes y quedaron cubiertas las diferencias. Un saldo calculado no acredita que el dinero ya se devolvió o reembolsó.
Errores comunes
- Dejar vales abiertos de un mes a otro: la caja deja de cuadrar y nadie sabe quién debe qué.
- Usar el vale como comprobante del gasto: no sustituye a la factura ni al ticket.
- Anotar «varios» en el concepto.
Comprobación del vale y cierre de la caja chica
- Imprime la hoja, recorta los vales y guárdalos con el efectivo.
- Cuando la persona regrese, anota los comprobantes, cobra o entrega el saldo y archiva el vale con las facturas.
- Cierra la caja chica por periodos y repón el fondo con el total comprobado.
Preguntas frecuentes
¿Cuál es la diferencia entre un vale y un recibo?
El vale sale antes: registra que alguien se llevó dinero de la caja y todavía debe comprobarlo. El recibo de dinero va después y documenta un pago que ya se hizo, con su concepto. Uno abre la deuda interna; el otro cierra una operación.
¿Qué son los vales de caja chica?
Son los mismos vales, aplicados al fondo fijo que un negocio deja en efectivo para gastos menores: pasajes, mensajería, papelería. Cada salida se documenta con un vale y, al reponer el fondo, el efectivo que queda más los comprobantes y los vales pendientes debe sumar el fondo; un vale ya comprobado no se cuenta dos veces.
Formatos relacionados
- Nota de remisión: para lo que entregas a un cliente.
- Formato de orden de compra: para compras mayores, con autorización previa.